
La política macroeconómica debe abrir camino al desarrollo y reflejar la exigencia de la población por cambios

Dirección Nacional del PCdoB
Fecha: 15/11/2026
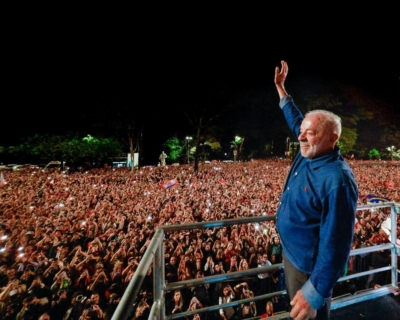
La histórica reelección del presidente Lula, impulsada por gigantescas manifestaciones populares en las calles y en las redes, derrotó una explícita agenda de ajuste fiscal, el llamado “tijeretazo bolsonarista”, y envió un mensaje claro sobre la necesidad de cambios de rumbo en la política macroeconómica que amplió el endeudamiento de las familias y las empresas, redujo el crecimiento y estranguló la movilidad social. Sin embargo, el gobierno federal presentó el 11 de noviembre una nueva propuesta de ajuste fiscal (PLP 299/2026).
El PLP 299/2026 no ataca la causa del endeudamiento público, reduce la inversión y compromete el desarrollo.
La propuesta de ajuste fiscal va más allá de recortes de gastos: es una alteración relevante del marco fiscal (Ley Complementaria n.º 200/2023) que agrava los mecanismos de restricción a la inversión pública. El país necesita superar este modelo. La propuesta fue aprobada en el Senado al día siguiente de su presentación y ya tramita en la Cámara de Diputados. Una cuestión de esta magnitud debería haberse discutido con la sociedad.
Este PLP, además de no atacar las altas tasas de interés —el verdadero problema de las cuentas públicas—, tampoco crea las bases para que la inversión alcance y supere el 20% del PIB, medida crucial defendida por el presidente Lula en un reciente pronunciamiento. Su contenido preserva los pisos constitucionales de Salud y Educación y la vinculación del piso de la jubilación y del BPC (Beneficio de Prestación Continuada) al salario mínimo. Sin embargo, el ajuste no crea una solución duradera que proteja esas conquistas y mantiene el modelo agotado de presión por recortes de gastos y compresión de la inversión pública. Modificarlo es condición indispensable para la continuidad del proyecto progresista.
El PLP 299/2026 promueve dos cambios estructurales. El primero reduce el margen de maniobra del gobierno ante variaciones en los ingresos. Hoy, la meta de resultado primario de la LDO (0,5% del PIB en 2027) admite una tolerancia de 0,25% hacia arriba o hacia abajo, y la contención de gastos solo se aplica si la previsión bimestral de resultado primario queda por debajo del piso de ese margen. No obstante, la propuesta permite aplicar contingenciamiento (bloqueo de recursos) siempre que la previsión quede por debajo del centro de la meta, lo que crea un sesgo hacia más contingenciamientos. En consecuencia, cuando la economía crezca menos y recaude menos, el gobierno, en lugar de ampliar el gasto para estimular el crecimiento y proteger el ingreso y el empleo, podrá profundizar el menor crecimiento al retirar recursos de circulación.
El segundo cambio reduce del 2,5% al 2% del PIB el techo de crecimiento del gasto por encima de la inflación cada vez que se produzcan las contenciones de gastos previstas por el primer cambio. Como estas se vuelven mucho más probables, lo mismo tiende a ocurrir con la reducción del techo al 2%, lo que perjudica el crecimiento económico y el bienestar de la población. Igualmente relevante: la ya bajísima inversión del gobierno federal tiende a sufrir recortes aún mayores, y la garantía mínima de crecimiento real del gasto social y de la inversión pública alcanzada con el marco fiscal sería parcialmente revertida. El cumplimiento del marco se vuelve aún más difícil, lo que amplía la presión del mercado financiero por nuevas reducciones de derechos sociales y por mantener la tasa Selic muy elevada.
Otros tres cambios alteran la forma de calcular y de utilizar recursos de áreas estratégicas. En relación con el Fondo Nacional de Desarrollo Científico y Tecnológico (FNDCT), el proyecto permite destinar parte de los recursos a becas de estudio e investigación en la educación superior. El fondo deja de financiar únicamente proyectos y pasa a cubrir gastos de funcionamiento (custeio), que deberían estar garantizados sin comprometerlo. En Salud se mantiene el piso del 15% de los Ingresos Corrientes Netos (RCL), pero se excluye de la base de cálculo, hasta 2030, el ingreso del impuesto sobre la exportación de petróleo crudo, lo que hace que el piso crezca menos. La justificación es que ese ingreso es extraordinario debido a la guerra de Estados Unidos contra Irán y no debería sostener gastos permanentes. Sin embargo, sería mejor vincularlo a inversiones en salud, que no son gasto permanente, como equipar hospitales.
El tercer cambio se refiere a la inversión pública. El proyecto permite ampliarla en los años siguientes, pero de forma frágil y dependiente de recortes previos. Si hay contingenciamiento a lo largo del ejercicio y si el resultado primario, al final, queda por encima del piso del margen de tolerancia, parte del excedente podrá destinarse a “inversiones estructurantes”, pero solo hasta el límite de la meta de resultado primario. Es decir, no hay garantía real de más inversión y, en conjunto, el efecto es de contención de la inversión. Así, la inversión pública sigue rehén de condiciones fiscales innecesariamente restrictivas. Esto es lo opuesto de lo necesario para alcanzar la meta de más del 20% del PIB en inversión defendida por el presidente Lula.
Brasil y el pueblo necesitan otro camino
Proponemos otro camino. En el gasto social, una regla de crecimiento de los gastos ajustada a los diferentes perfiles de gasto, que considere, por ejemplo, el cambio demográfico y no amenace los derechos constitucionales que reducen la desigualdad. La regla fiscal debe ser compatible con los pisos de Salud y Educación y con el crecimiento de los gastos de la Previsión Social. En la inversión, la regla actual prevé un crecimiento por encima de la inflación de, como mínimo, 0,6% del PIB al año (cerca de R$ 89.000 millones en 2027), pero durante la ejecución presupuestaria queda sujeta al techo general (máximo del 2,5% del PIB, que puede llegar a ser del 2%) y a la meta de resultado primario (0,5% del PIB en la PLOA 2027). Así, la inversión efectiva puede quedar por debajo de ese piso si es necesario recortar gasto discrecional. Y eso es lo que ha ocurrido en la práctica.
Desde 2015, la inversión neta del gobierno federal es negativa. El marco fiscal no alteró ese cuadro, y esto debe cambiar con urgencia. La inversión de estados y municipios (no sujeta al marco fiscal) se recuperó considerablemente, pero la del gobierno federal sigue en los valores más bajos desde el techo de gastos. Entre 2010 y 2014, período de mayor inversión bruta federal, el porcentaje se situó en torno al 0,8% del PIB; en 2024 fue de apenas 0,24%. Es inconcebible que la inversión sea tratada con la misma regla que los gastos de funcionamiento. La regla debe cambiar para que la inversión pública crezca lo necesario para que la economía vuelva a crecer entre el 4% y el 5% anual.
Proponemos una nueva regla para la inversión en el marco fiscal:
1.el piso de la inversión del gobierno federal (excluyendo las empresas estatales y las transferencias a estados y municipios) debe crecer al menos 0,2% del PIB por año hasta alcanzar el 1% del PIB en 4 años;
2.el piso será obligatorio en la ejecución presupuestaria y no solo en la previsión inicial. Para ello, la inversión federal debe quedar automáticamente fuera de las reglas generales (meta de resultado primario y techo de crecimiento del gasto), sin necesidad de recortar otros gastos discrecionales.
El problema central es la alta tasa de interés
Para controlar la deuda pública en proporción del PIB se debe reducir la Selic, principal fuente de crecimiento de la relación deuda/PIB, y no el gasto primario. Según el Banco Central, en los doce meses hasta septiembre de 2026 el déficit nominal del sector público fue de R$ 1,27 billones: el 95% (R$ 1,2 billones) son intereses de la deuda y apenas el 5% (R$ 70.000 millones) es gasto primario por encima de los ingresos primarios. Además, cada punto porcentual menos en la Selic reduce el crecimiento de la deuda neta en R$ 71.000 millones, el mismo valor del déficit primario. Se concluye lo siguiente: 1) la Selic elevada es la principal causa del crecimiento de la deuda; 2) recortar más gastos primarios para pagar intereses solo transfiere recursos públicos a los más ricos. Eso perjudica a la mayoría de la población, eleva la concentración del ingreso y no altera la trayectoria de la deuda. La revisión de gastos debería centrarse en las renuncias de ingresos (gastos tributarios) que no contribuyan al desarrollo productivo, y es necesario persistir en el combate a la evasión fiscal, que todavía supera los cien mil millones de reales.
Proponemos las siguientes medidas de corto plazo:
1.Ampliar al 4,5% el centro de la meta de inflación y al 2% la banda de cumplimiento.
2.Ampliar de 12 a 24 meses el período de verificación del cumplimiento de la meta.
3.Adoptar reglas para reducir la volatilidad del tipo de cambio frente a las alteraciones de la Selic: a) encaje legal no remunerado sobre parte del capital que ingresa al país, desincentivando las entradas de corto plazo, principalmente para carry trade; b) tributación de las captaciones privadas externas, especialmente de los bancos, tanto mayor cuanto más corto sea el plazo.
Como meta síntesis de un proyecto nacional de desarrollo que debe construirse de inmediato, y en el que esos cambios servirán de palanca, proponemos una meta de crecimiento de la tasa de inversión hasta un piso del 20% (FBKF/PIB) en 4 años, incluida una meta del 4% del PIB en infraestructura (hoy cerca del 2,2%), nivel necesario para crecer sin cuellos de botella. La meta de inversión concentra el esfuerzo gubernamental y da previsibilidad al sector privado, colocando en el centro de la agenda el crecimiento con transformación productiva que el país necesita con urgencia. Vivimos el límite de una dinámica que combina ajustes fiscales cíclicos con programas sociales ampliados y elevación real del salario mínimo, pero cada vez más presionados.
El cuarto Gobierno Lula, ungido por las calles y las redes sociales, tiene el desafío histórico de superar el modelo que ha impedido la reindustrialización, el desarrollo y la construcción de un Brasil soberano sobre bases sólidas. Los comunistas se empeñarán, junto con las demás fuerzas patrióticas y populares, para que avance la realización de las reformas estructurales, entre ellas la del Sistema Financiero, para que el país enfrente y supere las imposiciones del capital financiero y del rentismo.
¡Vamos a la lucha!
Comisión Ejecutiva Nacional del Partido Comunista de Brasil (PCdoB)